pg电子游戏官网:Mysteel月报:家电行业月报(2026-9)
来源:pg电子游戏官网 发布时间:2026-10-01 15:02:332026年8月空调产量同比下降9.2%,冰箱、洗衣机产量同比分别增长8.5%、6.2%。10月空冰洗排产合计2774万台,同比微增0.5%。冷轧板卷供需双弱,预计10月价格震荡偏弱;电解铝高位震荡。家电行业10月订单以稳为主,原料库存去化。海关总署多个方面数据显示,8月中国出口空调369万台,同比增27.5%;出口冰箱741万台,同比增2.9%;出口洗衣机307万台,同比降6.5%;出口液晶电视925万台,同比降13.8%。
国家统计局多个方面数据显示, 2026年8月中国空调产量1495.2万台,同比下降9.2%;1-8月累计产量18721.5万台,同比下降2.2%。8月全国冰箱产量1006.7万台,同比增长8.5%;1-8月累计产量7752.1万台,同比增长11.6%。8月全国洗衣机产量1053.6万台,同比增长6.2%;1-8月累计产量7979.7万台,同比增长4.0%。8月全国彩电产量1470.6万台,同比下降17.1%;1-8月累计产量11042.1万台,同比下降7.1%。
据产业在线最新发布的三大白电排产报告数据显示,2026年10月空冰洗排产合计总量2774万台,较去年同期生产实绩增长0.5%。分产品来看,10月份家用空调排产1028万台,较去年同期生产实绩增长1.5%;冰箱排产841万台,较上年同期生产实绩微增1.7%;洗衣机排产905万台,较去年同期生产实绩下滑1.7%。
据产业在线最新发布的家用空调排产报告数据显示,2026年10月家用空调内销排产510万台,较去年同期内销实绩增长3.1%。内销排产计划整体较前期规划略有下调,但分企业来看,部分企业为冲刺全年业绩主动上调生产规划,部分企业为控制库存主动收缩排产。10月排产增长主要有两方面原因,一是去年10月基数偏低,远低于前三年同期水平;二是企业为完成全年目标、保障全年经营数据表现,会在四季度采取较为激进的生产安排。虽然产销数据有望实现增长,但终端市场未必同步回暖,短期内市场仍面临较大压力。
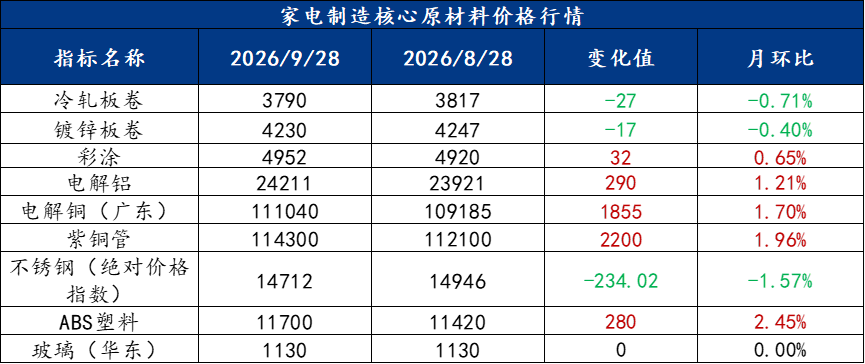
9月冷镀价格小跌,月均价上涨。截止2026年9月24日,上海冷轧价格3700元/吨,环比跌40元/吨,亏损259元/吨。上海镀锌价格3950元/吨,月环比跌10元/吨;镀冷价差260元/吨,月环比扩大30元/吨。
10—11月冷轧供需基本面呈现“供给持续收缩、需求明显走弱、库存持续去化”的特征。
供给端,10月产量预估920万吨,同比转负至-5.8%;11月进一步降至900万吨,同比-1.8%,产量连续两月环比下滑,收缩力度加大。
需求端,表观消费10月852万吨,同比-8.8%,降幅显著扩大;11月825万吨,同比-5.8%,汽车、家电等下游制造业需求疲软,终端以刚需采购为主,需求对价格支撑减弱。
库存方面,10月降至155万吨,11月进一步降至150万吨,延续去库,但去化主要依赖供给压缩而非需求放量;净出口维持78—80万吨高位,出口分流稳定。
综合来看,冷轧供需双弱,基本面偏弱,但低供给与出口托底使仓库存储上的压力有限,价格缺乏趋势性上行驱动。
供应下降,截至9月中旬,29家冷轧企业开工率仍达80.85%,产能利用率85.07%,长期保持高位运行。钢厂亏损严重,冷轧吨钢亏损达376元,但主动减产意愿不足,供给刚性特征明显。在亏损压力下,预计10月冷轧减产将下降。
需求持续低迷,家电内需全面走弱,空调内销同比下跌8.98%,9月排产进一步下滑7.7%;汽车内需同样疲软,9月乘用车零售同比降幅或达24%。出口虽有韧性,但难以完全对冲内需缺口。
展望,成本端,宝钢、鞍钢、首钢10月冷轧基价集体上调200元/吨。但“厂涨市不涨”反差突出,社会库存由降转升,下游节前备货缺席。受制于弱需求与累库压力。预计10月冷轧价格震荡偏弱运行。
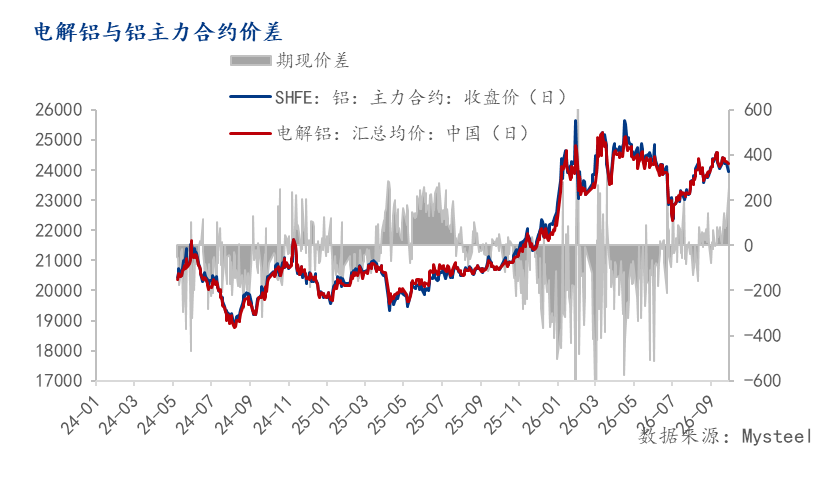
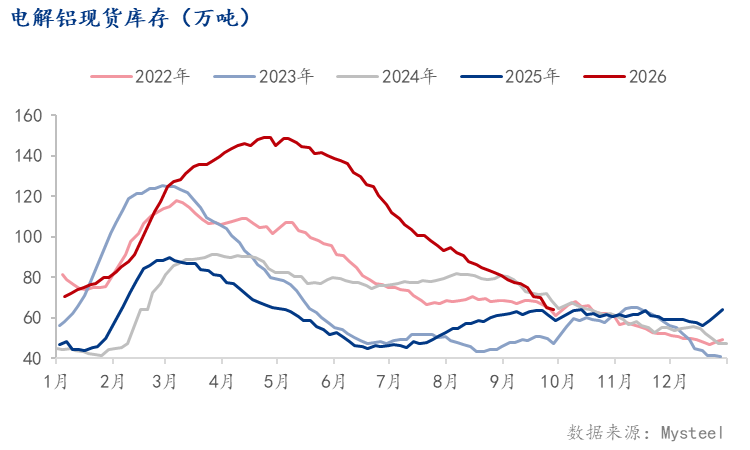
9月份电解铝价格呈“M”型走势,整体价格重心小幅下移。当前铝价下方支撑仍大多数来源于现货基本面:一方面,国内铝锭社会库存近两周去化节奏较前期有所加快,低库存格局进一步强化;另一方面,华南现货升水持续处于高位,且与华东地区仍存在较明显价差。华南高升水在某些特定的程度上吸引中部地区货源向南流动,巩义等地库存去化速度明显加快,也说明当前现货偏紧并未得到根本缓解。不过,上方空间同样受到制约,一是中东复产及印尼新增产能释放的远期预期仍在,二是美联储9月加息后进一步收紧的预期尚未完全消退,宏观层面对有色金属估值仍存在一定压力。
后市来看,我们仍认为铝价处于多空博弈下的高位震荡阶段,短期甚至不排除再次上冲的可能。当前华南高升水受区域货源结构和贸易环节影响,短时间内较难快速回落,同时节前下游仍存在一定补库需求,因此此前我们从始至终关注的“库存由去库转为累库”这一价格转弱条件暂时仍难出现。在库存持续去化、华南与华东升贴水尚未明显收敛的情况下,铝价很难形成流畅下跌趋势。后续真正要关注的仍是库存去化斜率是否明显放缓、华南升水是否开始回落并与华东收敛,以及海外供应恢复是否进一步加速;若这些信号尚未出现,而宏观环境又出现阶段性利好,铝价仍存在再次向上试探的风险。
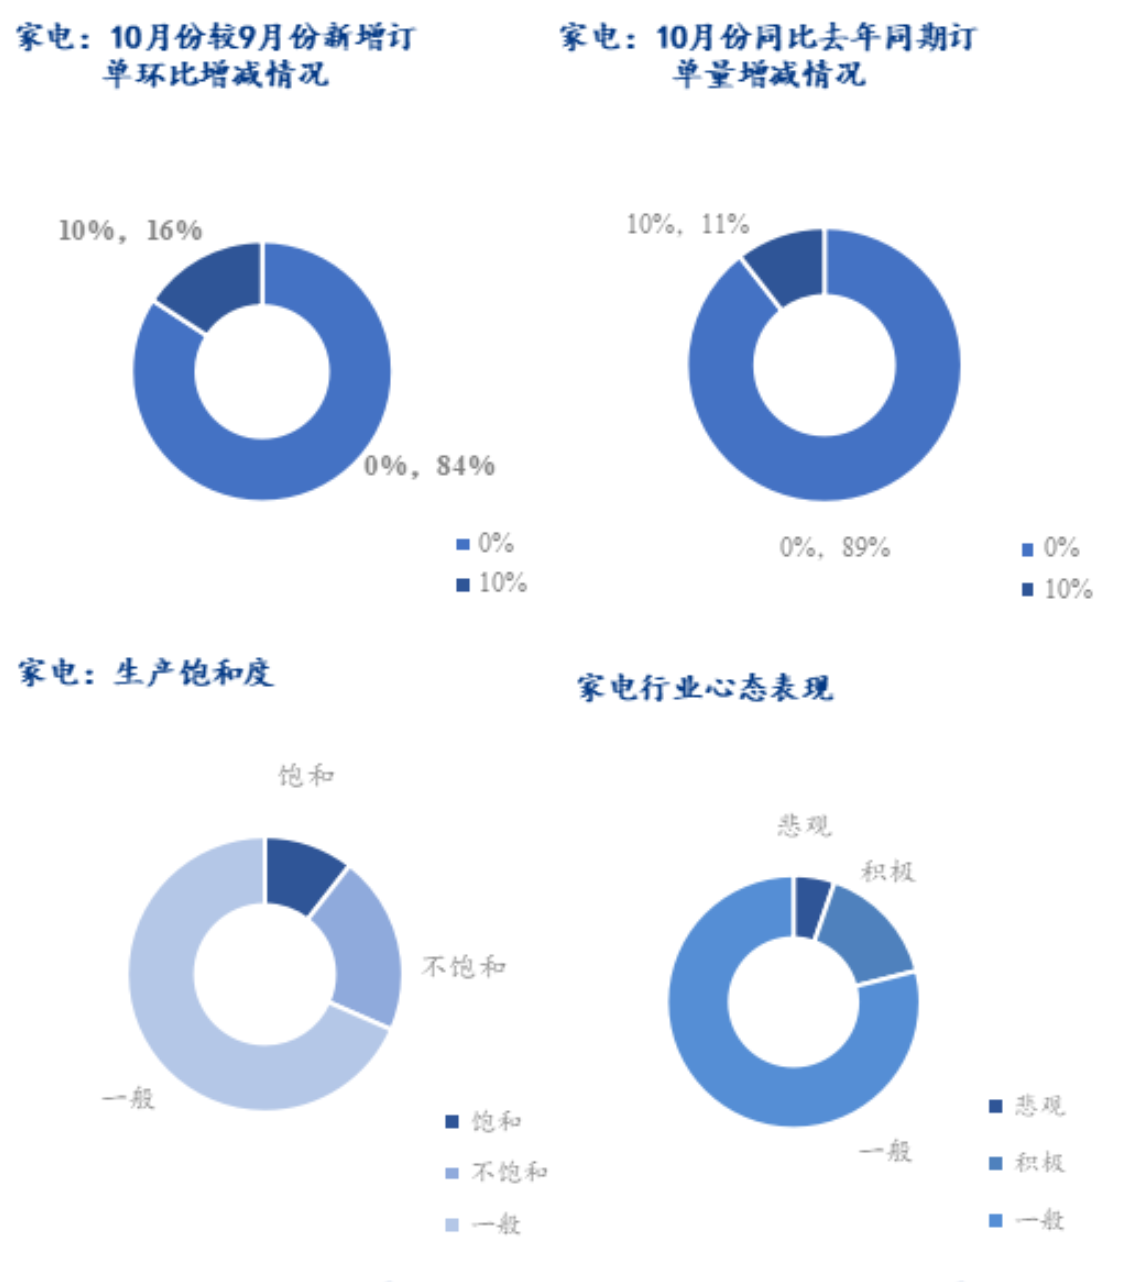
调研多个方面数据显示,10月家电整体订单以持平为主、局部小幅增长,家电行业原料库存环比下降4.94%,原料可用天数环比下降3.05%,原料日耗环比下降1.94%。10月家电企业原料库存明显去化,原料可用天数同步回落,但原料日耗较9月高点有所收敛,生产消耗力度由9月的高位扩张转为温和回落,行业开工表现较9月边际走弱,但未出现失速下滑。
家电行业10月用钢依旧保持公司数少、单厂规模大、集中度高的特征,作为传统用钢大户的市场地位稳固。从用钢规模看,样本企业单厂平均用钢量依旧处于四大行业较高水准,龙头生产基地依托产能优势,对于冷轧板、镀锌板等钢材的采购需求维持基本盘;但10月原料库存、可用天数环比同步回落,原料日耗结束9月领涨态势转而环比下降,说明前期秋季新品集中排产、备货补库的高峰已过,行业用钢强度较9月高位有所消化,进入旺季兑现后的库存消化阶段。
订单层面,家电行业呈现环比以稳为主、同比韧性仍存的态势。新增订单环比层面,10月样本企业中84%环比持平、16%环比增长约10%,无企业出现订单环比下滑——较9月环比修复、边际改善的节奏,10月上行斜率明显放缓,订单整体进入平台期而非加速期。同比依旧保持较强韧性,订单平均增长维持在相对稳健水平。厨电、小家电细分品类需求延续稳定,大家电在9月秋季新品集中上市后,10月进入订单消化与排产兑现阶段;促消费政策的边际效应仍在,但进一步增量有限。全球供应链格局保持稳定,中低端家电产品在新兴市场占有率继续扩张,海外订单依旧表现亮眼,继续对冲国内需求端的波动压力。季节性因素:制冷类产品旺季已完全落幕,公司制作重心彻底切换至秋冬新品排产,但原料日耗环比回落、原料库存主动去化,说明企业备货节奏较9月趋于谨慎,订单结构从主动补库+排产扩张转向按需采购+库存消化。
生产饱和度上,饱和企业占比仍处较高水准,不饱和企业占比与9月基本持平,多数企业处于一般状态;行业心态表现上,经历9月金九兑现后,企业对银十及四季度后续需求保持观望,整体未出现悲观情绪,但抢产、扩产的意愿较9月有所收敛。这种格局说明:头部家电企业凭借品牌、渠道和产品创新优势,仍能稳定获取国内外订单,生产负荷保持高位;中小型企业因产品同质化、技术短板等问题,订单不足的压力仍在,行业集中度逐步提升的趋势未变。
据产业在线最新发布的三大白电排产报告数据显示,2026年10月空冰洗排产合计总量2774万台,较去年同期生产实绩增长0.5%。
分产品来看,10月份家用空调排产1028万台,较去年同期生产实绩增长1.5%;冰箱排产841万台,较上年同期生产实绩微增1.7%;洗衣机排产905万台,较去年同期生产实绩下滑1.7%。
海关总署最新多个方面数据显示,2026年8月,中国出口空调369万台,同比增27.5%;1-8月累计出口4665万台,同比降2.4%。8月,中国出口冰箱741万台,同比增2.9%;1-8月累计出口6130万台,同比增11.8%。8月,中国出口洗衣机307万台,同比降6.5%;1-8月累计出口2463万台,同比增6.9%。8月,中国出口液晶电视925万台,同比降13.8%;1-8月累计出口6698万台,同比降2.9%。
9月15日,据国家统计局网站消息,国家统计局贸经司首席统计师袁彦就1—8月份消费市场数据来进行解读。袁彦表示,今年以来,消费市场保持扩容提质发展形态趋势,市场规模稳步扩大,消费结构持续优化,绿色智能商品零售增势向好,网上零售保持较快增长,新业态新模式蓬勃发展。
消费品以旧换新政策持续发力,推动相关商品零售扩容升级。1—8月份,限额以上单位通讯器材类零售额同比增长16.3%,增速比1—7月份加快1.2个百分点;文化办公用品类零售额增长6.0%。从当月看,8月份限额以上单位通讯器材类零售额增长27.3%,增速比7月份加快6.9个百分点;家用电器和音像器材类零售额在去年较高基数的基础上增长2.3%;可穿戴智能设备、高能效等级家电零售额延续快速增长态势。